
Pourquoi un rendement américain à 10 ans de 6 % est plausible
PIMCO juge possible un rendement à 10 ans de 6 % sous l’effet du pétrole, des déficits et des ventes forcées. Les conséquences pour les marchés.
Analyses quotidiennes des marchés macro, des tendances et des opportunités.
PIMCO juge possible un rendement à 10 ans de 6 % sous l’effet du pétrole, des déficits et des ventes forcées. Les conséquences pour les marchés.

La BOJ observe une diffusion des hausses de coûts aux prix à la consommation après le relèvement du taux à 1,25 %, relançant le débat sur le resserrement.

La RBI a relevé son taux repo de 25 points de base à 5,50 % et adopté un resserrement calibré. Pétrole, inflation et roupie sont désormais clés pour les obligations, banques et actions.
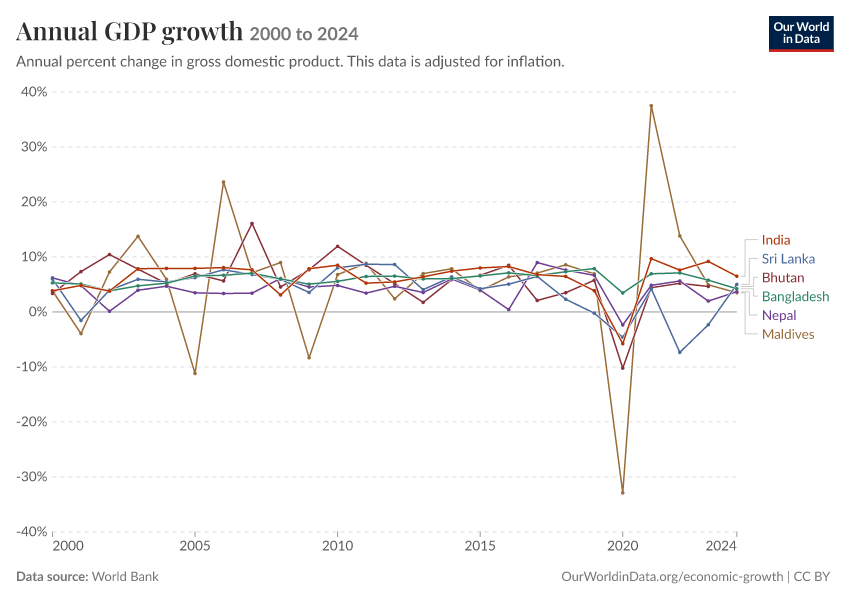
La Banque mondiale relève à 6,9 % sa prévision de croissance 2026 pour l'Asie du Sud, mais l'énergie, El Niño et les tensions financières restent des risques majeurs.

L’euro recule à 1,1161 dollar tandis que l’écart de taux à 10 ans entre la France et l’Allemagne dépasse 150 points de base. La crédibilité budgétaire devient un facteur autonome de risque pour la devise.

Le dollar atteint un sommet de 17 mois face à l’euro, soutenu par la prime de terme et le risque budgétaire français. L’emploi américain et les spreads souverains seront les prochains tests.

Le rendement du Treasury à 10 ans a gagné 87,1 points de base au troisième trimestre, sa plus forte hausse depuis 1994. Cette remontée revalorise le risque de duration et le coût du capital.

La croissance britannique du T2 est révisée à 0,5 % contre 0,4 %. Cette résilience soutient les bénéfices, mais réduit l’urgence d’un assouplissement.
Le rendement américain à dix ans a atteint 5,27 %, un sommet depuis 2007, poussant les investisseurs à réévaluer les actions face au pétrole et à l’inflation.
Interactive preview — sample data
Building your screener
| # | Ticker | Name | Score |
|---|