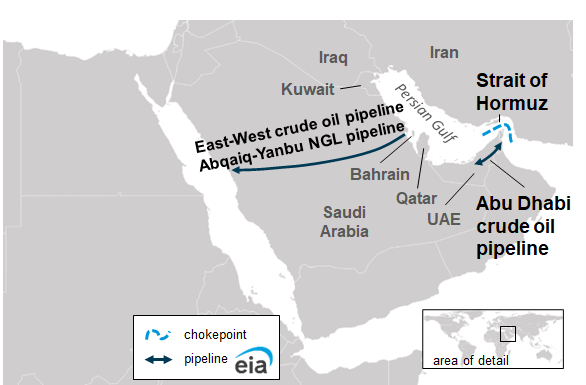
Le pétrole brut a reculé vendredi pour une troisième séance consécutive, les opérateurs accordant davantage de poids à un possible rétablissement de l’offre saoudienne et aux efforts diplomatiques. En Asie, le West Texas Intermediate évoluait autour de 96,40 dollars le baril. Le Brent a ensuite clôturé à 103,87 dollars, en baisse de près de 1 %, selon Reuters. Ce repli réduit une partie de la prime géopolitique récente, sans pour autant signaler un retour à la normale.
Pourquoi les prix reculent
Le principal catalyseur est la possibilité que l’Arabie saoudite rétablisse davantage de capacité sur son oléoduc Est-Ouest, qui offre une route alternative vers la mer Rouge. La Chine a également appelé l’Iran à contenir les Houthis, alimentant l’espoir d’une baisse des risques pour le transport maritime régional. Aucun de ces développements ne garantit toutefois une normalisation rapide : le calendrier et le débit durable d’un redémarrage saoudien restent incertains, tandis que les avancées diplomatiques peuvent rapidement s’inverser.
Le marché physique demeure inhabituellement tendu. L’Energy Information Administration américaine estime que les flux de liquides pétroliers dans le détroit d’Ormuz ont atteint en moyenne 4,9 millions de barils par jour au deuxième trimestre 2026, contre 21,6 millions au quatrième trimestre 2025. Les flux à Bab el-Mandeb ont progressé de 5,4 à 8,1 millions de barils par jour, signe d’un important détournement des cargaisons plutôt que d’un retour complet de l’offre.
Conséquences pour les investisseurs
| Exposition | Effet potentiel | Point à surveiller |
|---|---|---|
| Producteurs en amont | Un prix supérieur à 100 dollars soutient les flux de trésorerie, mais la baisse de la prime de risque limite le potentiel de hausse. | Prix réalisés, volumes et retour aux actionnaires |
| Raffineurs | Les résultats dépendent des marges de raffinage, de la qualité du brut et de la logistique, pas seulement du prix du baril. | Cracks, disponibilité des charges et fret |
| Transport et compagnies aériennes | Le carburant reste une pression sur les marges malgré le récent repli. | Couvertures, tarification et élasticité de la demande |
| Actions au sens large | Une inflation énergétique persistante peut maintenir les rendements obligataires élevés et peser sur les valorisations sensibles aux taux. | Anticipations d’inflation et banques centrales |
Scénarios haussier et baissier
Scénario haussier : les réparations déçoivent, le trafic pétrolier reste contraint ou les tensions régionales s’aggravent. Le marché pourrait alors reconstruire rapidement une prime de rareté, surtout si les stocks sont faibles et si les spreads à court terme se tendent.
Scénario baissier : les capacités saoudiennes reviennent plus vite que prévu, les coûts d’assurance maritime reculent et la diplomatie réduit les perturbations. Combiné à une demande mondiale plus faible, cela pourrait ramener le Brent sous 100 dollars et comprimer les marges des producteurs.
Les signaux à suivre
- Les dates de redémarrage confirmées et le débit durable des infrastructures saoudiennes.
- Les mouvements de pétroliers, les taux de fret et les primes d’assurance autour d’Ormuz et de Bab el-Mandeb.
- Les stocks commerciaux, l’utilisation des raffineries et les marges sur l’essence et le diesel.
- La courbe du Brent : une backwardation plus marquée indiquerait encore une tension physique à court terme.
- Les déclarations diplomatiques officielles plutôt que les rumeurs de marché.
Le point central est que le pétrole baisse parce que le pire scénario d’offre paraît moins immédiat, non parce que le risque de perturbation a disparu. Les investisseurs doivent distinguer la prime géopolitique de court terme de la sensibilité bénéficiaire de chaque entreprise et éviter de voir dans une seule séance la confirmation d’une tendance durable.