Le Brent conservait vendredi un gain hebdomadaire après que des tirs de missiles houthis contre l'Arabie saoudite ont ravivé la crainte d'une perturbation de la production ou des exportations au Moyen-Orient. Pour les investisseurs, le signal essentiel n'est pas une perte avérée de barils—aucune n'était confirmée au moment de la rédaction—mais le retour d'une prime de risque géopolitique sur le brut international.
Le 24 septembre, le Brent a clôturé à 106,60 dollars le baril, en hausse de 3,4 %, tandis que le WTI gagnait 2,7 % à 94,61 dollars. Tôt le 25 septembre, le Brent revenait vers 105,85 dollars et le WTI vers 93,80 dollars, le marché évaluant aussi la possibilité d'une désescalade entre Washington et Téhéran. Sur la semaine, l'écart restait marqué : environ +2,1 % pour le Brent contre -6,4 % pour le WTI.
Ce qui a changé
L'Arabie saoudite a déclaré avoir intercepté six missiles balistiques tirés par les Houthis du Yémen vers les zones de Taïf et de Yanbu. Yanbu est stratégique : la ville se situe à l'extrémité mer Rouge de l'oléoduc Est-Ouest et abrite d'importantes infrastructures énergétiques. L'absence de dégâts confirmés limite l'effet fondamental immédiat, mais la répétition des attaques accroît le risque opérationnel, le coût des assurances et la demande de stocks de précaution.
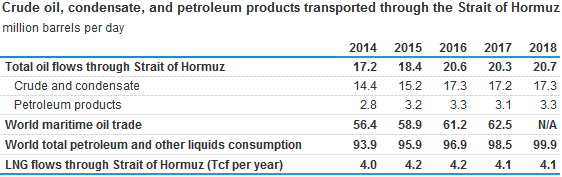
Parallèlement, des informations évoquant des discussions américano-iraniennes sur une réouverture progressive du détroit d'Ormuz ont réduit le scénario extrême. Menace physique sans perte d'offre avérée, plus diplomatie incertaine : cette combinaison explique la hausse brutale et la forte volatilité.
Pourquoi cela compte pour les investisseurs
Pour les producteurs, une prime durable sur le Brent peut améliorer les prix réalisés et les flux de trésorerie, surtout avec peu de couverture et des coûts bas. L'effet est plus contrasté pour les raffineurs : la hausse du brut pèse sur les marges si les prix des produits raffinés ne suivent pas. Les compagnies aériennes, le transport maritime et la chimie subissent la hausse des coûts de carburant ou de matières premières, tandis que les pays importateurs voient remonter le risque d'inflation et de déficit courant.
Le canal macroéconomique est tout aussi important. Si la hausse du pétrole persiste, l'inflation globale peut rester élevée, réduisant la marge de baisse des taux et pesant sur les obligations longues et les valorisations sensibles aux taux. Un choc bref aurait un effet bien moindre qu'une perturbation durable des exportations.
Lecture haussière et baissière
Scénario haussier pour le pétrole : nouvelles attaques, dégâts sur les infrastructures saoudiennes, raréfaction des navires ou perturbation prolongée d'Ormuz soutiendraient le Brent et sa prime face au WTI.
Scénario baissier : désescalade vérifiable, flux saoudiens intacts, stocks en hausse ou demande plus faible pourraient faire disparaître rapidement la prime. La sous-performance récente du WTI rappelle que risque régional et demande mondiale peuvent diverger.
À surveiller
- Dégâts confirmés, programmes d'exportation et activité des raffineries autour de Yanbu.
- Fret pétrolier, assurance de guerre et trafic réel dans Ormuz et en mer Rouge.
- Négociations américano-iraniennes et calendrier vérifiable de réouverture maritime.
- Signaux de l'OPEP+, stocks commerciaux et écart Brent-WTI.
Sources : dépêches Reuters des 24 et 25 septembre 2026 ; U.S. Energy Information Administration. Les prix sont horodatés et peuvent évoluer.