Trouver des actions bon marché est facile. Trouver des entreprises de grande qualité est facile. Trouver des sociétés qui réunissent les deux est nettement plus difficile.
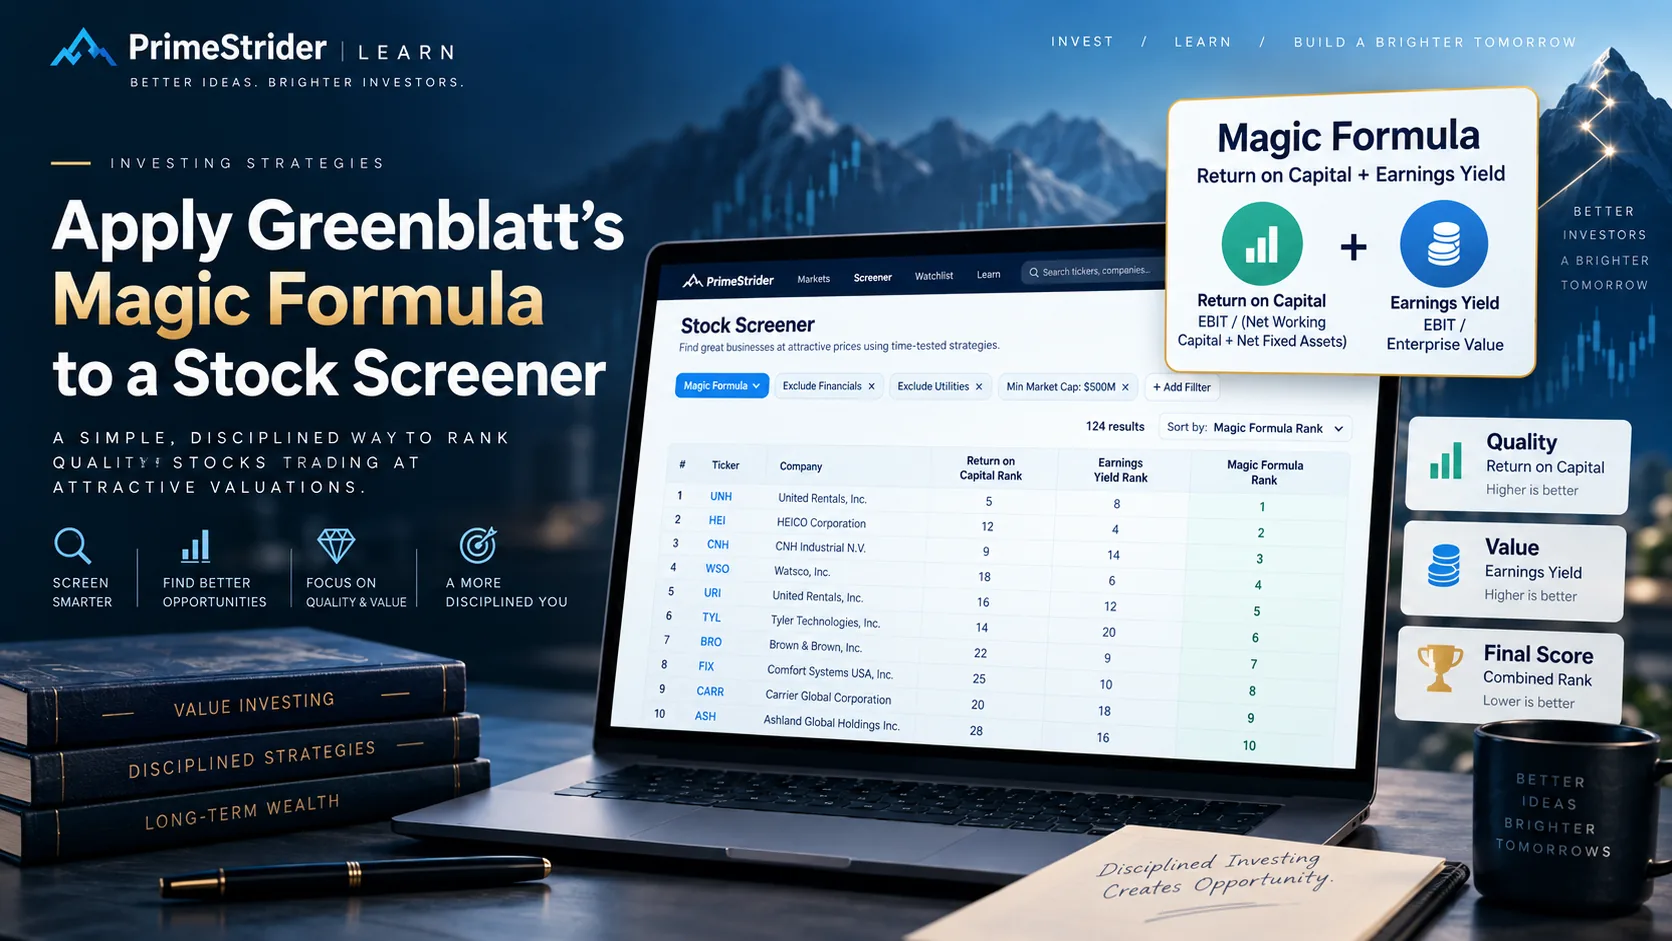
C’est précisément l’objectif de la Magic Formula de Joel Greenblatt. Popularisée dans The Little Book That Beats the Market, cette méthode classe simultanément les entreprises selon deux dimensions : la qualité économique de l’activité et le prix payé par l’investisseur.
Return on Capital
Plus élevé = meilleur
Earnings Yield
Plus élevé = meilleur
Le meilleur équilibre en tête
Analyser les leaders
Ce guide explique la logique, montre comment la reproduire dans PrimeStrider et propose quatre variantes concrètes pour ajouter croissance, momentum ou métriques plus simples. Vous débutez ? Suivez les étapes numérotées. Vous maîtrisez déjà les screeners ? Utilisez les notes méthodologiques, exclusions et variantes pour tester la robustesse du modèle.
La distinction essentielle : les filtres décident quelles entreprises sont admissibles ; le classement détermine lesquelles offrent le meilleur compromis qualité/prix.
La Magic Formula en une phrase
La stratégie recherche des entreprises très rentables sur le plan opérationnel qui se négocient à des valorisations raisonnables.
- Qualité de l’entreprise : Return on Capital, ou rentabilité du capital.
- Valorisation : Earnings Yield calculé à partir de l’Enterprise Value.
Chaque société admissible est classée sur chaque facteur. On additionne ensuite les deux rangs : les entreprises présentant le meilleur score global remontent en tête.
Étape 1 — mesurer la qualité économique
La formule originale utilise une version du Return on Capital. Elle cherche à répondre à une question simple : combien de résultat opérationnel l’entreprise génère-t-elle avec le capital nécessaire à son activité ?
Return on Capital
EBIT ÷ capital opérationnel investi
Plus élevé = meilleur
Earnings Yield
EBIT ÷ Enterprise Value
Plus élevé = meilleur
Plus cette rentabilité est élevée, plus l’entreprise transforme efficacement ses actifs opérationnels en bénéfices. Dans un univers de 1 000 actions, la meilleure société obtient le rang Qualité 1, la suivante le rang 2, et ainsi de suite.
La mesure est relative : elle n’impose pas un seuil arbitraire tel que 20 %. Elle demande quelles entreprises sont les plus performantes parmi les opportunités disponibles aujourd’hui.
Étape 2 — mesurer la valorisation
Le second facteur demande : combien de résultat opérationnel recevons-nous par rapport au prix de l’ensemble de l’entreprise ?
Earnings Yield = EBIT ÷ Enterprise Value
L’Enterprise Value tient compte de la capitalisation, de la dette et de la trésorerie. Elle est plus adaptée qu’un simple PER pour comparer des structures financières différentes. Le rendement bénéficiaire le plus élevé reçoit le rang Valorisation 1. Si votre screener propose EV/EBIT, changez le sens : plus faible = meilleur.
Étape 3 — combiner les classements
Rang Magic Formula = rang Qualité + rang Valorisation
Beta est exceptionnelle mais déjà très chère. Gamma paraît très bon marché mais son économie est plus faible. Alpha n’est première sur aucun facteur ; elle présente pourtant le meilleur équilibre. C’est l’idée centrale du multifactoriel : un candidat équilibré peut être plus attractif qu’une société spectaculaire sur une seule dimension.
Pourquoi classer n’est pas simplement filtrer
Un filtre pourrait exiger un Return on Capital supérieur à 20 % et un Earnings Yield supérieur à 6 %. Mais une entreprise à 19,9 % disparaît alors qu’une autre à 20,1 % reste visible, même si la première est beaucoup moins chère.
Le classement évite cet effet de falaise. Le meilleur montage associe les deux outils : les filtres définissent l’univers admissible, le scoring ordonne les opportunités.
Construire la Magic Formula dans PrimeStrider
1. Définir l’univers investissable
- Capitalisation supérieure à 500 M$ pour réduire les risques micro-cap et de liquidité.
- EBIT positif afin que l’Earnings Yield reste interprétable.
- Enterprise Value positive pour éviter les ratios aberrants.
- Historique financier et couverture de données suffisants.
Traitez éventuellement banques, assureurs et utilities séparément : leur usage du capital rend les comparaisons moins homogènes.
2. Ajouter le facteur qualité
Ajoutez Return on Capital ou, à défaut, le ROIC le plus proche. Réglez le sens sur plus élevé = meilleur.
3. Ajouter le facteur valorisation
Ajoutez Earnings Yield, plus élevé = meilleur. Pour EV/EBIT, choisissez plus faible = meilleur.
4. Appliquer des poids égaux
Cette pondération empêche une entreprise médiocre mais extrêmement bon marché de dominer, ou une excellente société excessivement valorisée de gagner uniquement grâce à sa qualité.
5. Classer, puis analyser
Triez selon le score PrimeStrider combiné. Les 20 à 30 premiers titres forment une liste de recherche, pas une liste d’achat. Examinez qualité des bénéfices, dette, cyclicité, derniers rapports et événements expliquant la décote.
Avant d’enregistrer le screener :
✓ qualité : valeurs élevées en premier
✓ Earnings Yield : élevé en premier — EV/EBIT : faible en premier
✓ total des poids = 100 %
✓ EBIT et Enterprise Value positifs
✓ secteurs particuliers traités volontairement
Configuration classique
Quatre variantes utiles
Enregistrez chaque variante dans un profil distinct. Conservez univers, date de rééquilibrage, sens de classement et règles de données manquantes constants. Sinon, l’écart peut venir du protocole plutôt que des facteurs.
Variante 1 — Quality + Value accessible
Intuitive et fondée sur des métriques répandues, cette version reste seulement inspirée de la formule. La dette peut gonfler le ROE ; le PER ignore le bilan et utilise le résultat net plutôt que l’EBIT.
Variante 2 — croissance et momentum
Ce modèle demande si l’entreprise est bonne, correctement valorisée, en croissance, et si le marché commence à confirmer la thèse. Il peut réduire les value traps, mais s’éloigne de la formule originale.
Variante 3 — priorité à la qualité
Cette version vise l’investisseur prêt à payer un prix plus juste pour des compounders durables : moins de deep value, davantage d’entreprises régulièrement rentables.
Variante 4 — priorité à la valorisation
Plus contrariante, elle accentue la décote tout en maintenant une discipline de qualité. Attendez-vous à davantage de cycliques et de retournements ; approfondissez la dette, les bénéfices normalisés et la raison de la décote.
Filtres à appliquer avant le scoring
- Exclure les EBIT négatifs.
- Exclure les entreprises trop petites ou illiquides.
- Exiger un historique de publication suffisant.
- Retirer les Enterprise Values manifestement inutilisables.
- Créer éventuellement des écrans séparés pour financières, utilities et producteurs très cycliques.
Évitez le surfiltrage : si l’univers devient trop étroit, le classement perd sa valeur comparative et confirme seulement les hypothèses déjà inscrites dans les règles.
Erreurs fréquentes
- Inverser le sens : Earnings Yield se classe du plus élevé au plus faible ; EV/EBIT fait l’inverse.
- Utiliser le ROE sans contrôler le levier : dette élevée ou faibles capitaux propres peuvent l’embellir artificiellement.
- Ignorer un EBIT exceptionnel : pic cyclique ou élément ponctuel peut créer une fausse décote.
- Comparer des secteurs incompatibles : capital et comptabilité varient fortement.
- Prendre le premier rang pour une recommandation : le score sélectionne des candidats, il n’évalue pas tous les risques.
- Modifier la méthode après coup : enregistrez des profils clairs pour limiter le biais rétrospectif.
Comparer vos profils
- Classic : 50 % Return on Capital, 50 % Earnings Yield.
- Simple Quality Value : 50 % ROE, 50 % PER.
- Extended Quality Value : qualité, valorisation, croissance et momentum.
Quels titres survivent aux trois méthodes ? Lesquels n’apparaissent que parce qu’ils sont très bon marché ? Quelles sociétés coûteuses restent présentes grâce à leur qualité ? Lesquelles progressent avec croissance et momentum ?
Le chevauchement est souvent plus instructif qu’un score isolé. Une société bien classée sous plusieurs définitions raisonnables mérite généralement la priorité dans la file d’analyse.
À retenir
La Magic Formula transforme un principe vague — acheter de bonnes entreprises à un prix attractif — en système reproductible :
Définir l’univers → filtrer l’admissibilité → mesurer qualité et valorisation → classer → combiner → analyser.
Sa principale leçon est méthodologique : un classement relatif est souvent plus informatif qu’un seuil arbitraire, un ratio raconte rarement toute l’histoire et plusieurs dimensions peuvent se contrebalancer. Dans PrimeStrider, vous pouvez conserver la formule classique ou la compléter par croissance, momentum, solidité financière et pondérations adaptées.
Le screening et le scoring sont des outils de recherche, pas des recommandations d’investissement. Les résultats dépendent de l’univers, des données, de la méthode et de la date de mise à jour. Effectuez toujours une analyse complémentaire avant toute décision.