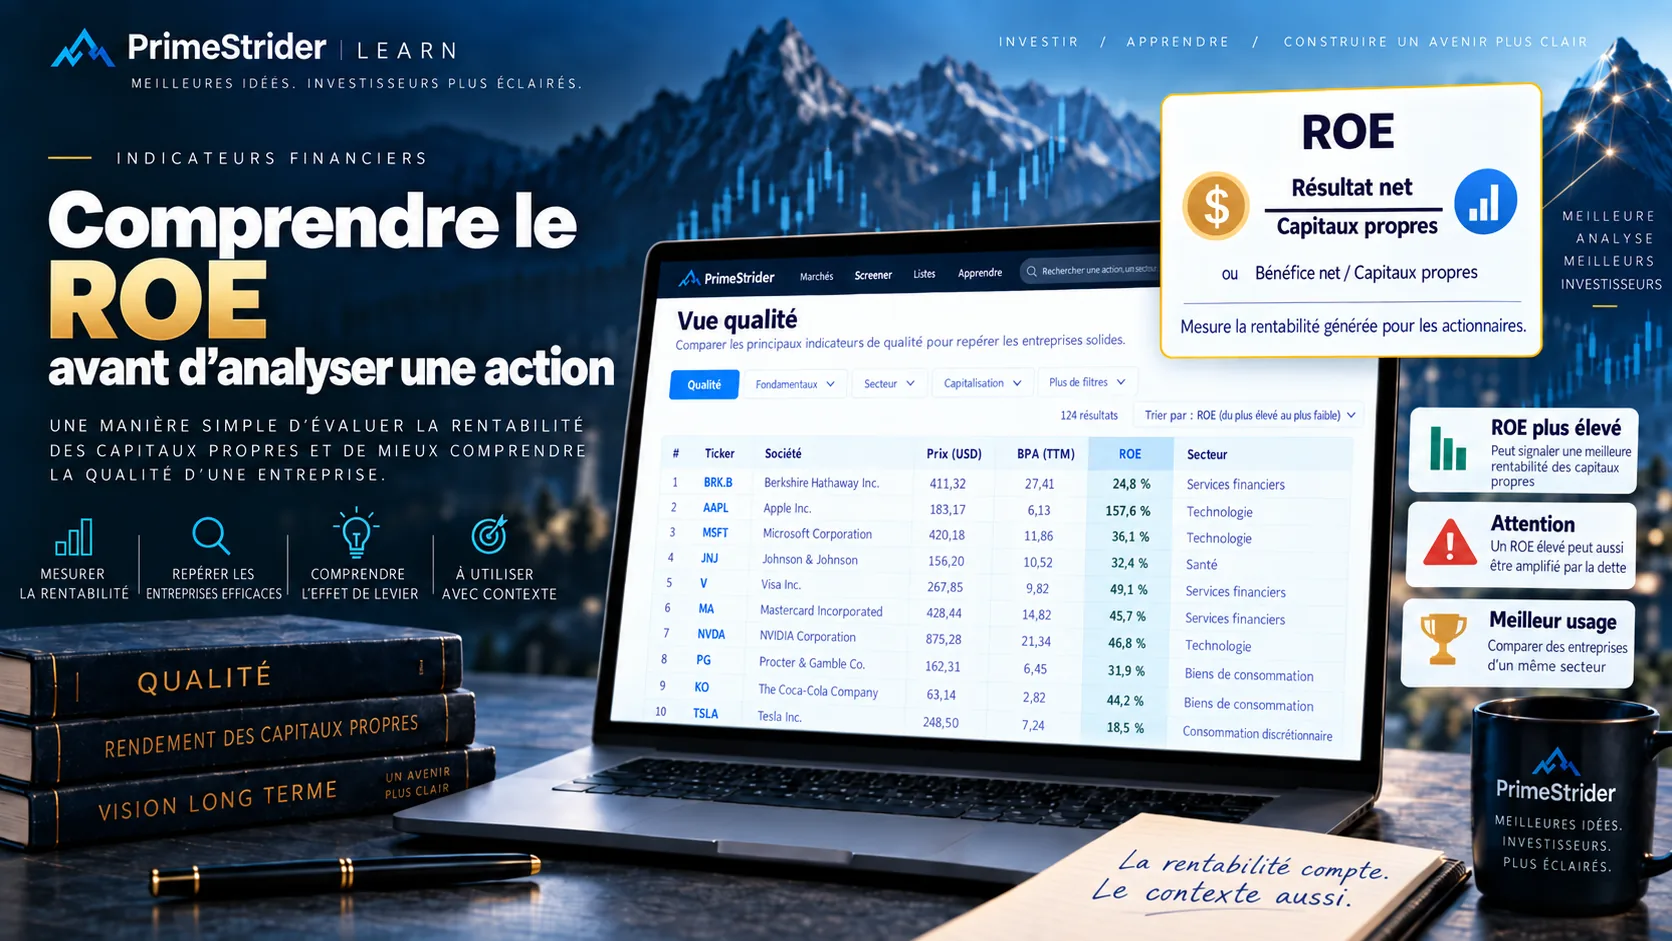
Le Return on Equity, généralement abrégé ROE et appelé en français rentabilité des capitaux propres, est l’un des ratios de rentabilité les plus utilisés en analyse fondamentale. Il met en relation le bénéfice réalisé par une entreprise avec les capitaux propres apportés ou accumulés au bénéfice de ses actionnaires.
Combien de bénéfice l’entreprise génère-t-elle pour chaque euro de capitaux propres ?
Une entreprise qui réalise 1 milliard d’euros de bénéfice peut sembler très performante. Mais ce chiffre a peu de sens si l’on ne sait pas si elle a eu besoin de 2 milliards, 10 milliards ou 50 milliards d’euros de capitaux propres pour soutenir son activité. Le ROE permet justement de remettre le bénéfice en perspective.
Le ROE en une formule
Un exemple simple
Résultat net généré au cours de l’exercice.
Capitaux propres moyens mobilisés par l’entreprise.
Comprendre le numérateur : le résultat net
Le numérateur correspond à la partie supérieure de la formule. Pour la plupart des entreprises, il s’agit du résultat net attribuable aux actionnaires.
Le résultat net correspond à ce qui reste après déduction des charges d’exploitation, amortissements, intérêts, impôts et autres dépenses.
Une hausse du résultat net augmente le ROE si les capitaux propres restent inchangés. Mais l’investisseur doit également se demander pourquoi le bénéfice a progressé. Une amélioration provenant d’une hausse des ventes ou des marges est très différente d’un gain ponctuel lié à une cession d’actifs, à un avantage fiscal ou à un élément comptable exceptionnel.
Comprendre le dénominateur : les capitaux propres
Le dénominateur est souvent la partie la moins bien comprise du ROE.
De manière simplifiée :
Si une entreprise détient 1 milliard d’euros d’actifs et présente 600 millions d’euros de dettes et autres passifs, la valeur comptable résiduelle revenant aux actionnaires est de 400 millions d’euros.
Ces 400 millions constituent la base de capitaux propres à laquelle on peut comparer le bénéfice réalisé.
Pourquoi utiliser les capitaux propres moyens ?
Le résultat net est généré sur l’ensemble d’une période, tandis que le bilan représente la situation financière de l’entreprise à un instant précis.
C’est pourquoi les analystes utilisent généralement les capitaux propres moyens :
| Période | Capitaux propres |
|---|---|
| Début d’exercice | 400 M€ |
| Fin d’exercice | 600 M€ |
| Capitaux propres moyens | 500 M€ |
Utiliser uniquement les 600 millions d’euros de fin d’exercice reviendrait à comparer une année complète de bénéfices avec un montant de capitaux propres qui n’a pas nécessairement été disponible pendant toute l’année.
Une façon simple de se représenter le ROE
Imaginez les capitaux propres comme l’entrée d’une machine économique, l’entreprise comme la machine elle-même, et le résultat net comme sa sortie.
Que signifie un ROE élevé ?
Un ROE élevé peut indiquer qu’une entreprise utilise efficacement les capitaux propres de ses actionnaires.
| Entreprise A | Entreprise B | |
|---|---|---|
| Résultat net | 100 M€ | 100 M€ |
| Capitaux propres moyens | 500 M€ | 1 000 M€ |
| ROE | 20 % | 10 % |
Les deux entreprises génèrent exactement 100 millions d’euros de bénéfice. Mais l’entreprise A n’a besoin que de 500 millions d’euros de capitaux propres, contre 1 milliard pour l’entreprise B.
L’entreprise A génère donc deux fois plus de bénéfice pour chaque euro de capitaux propres comptables.
Qu’est-ce qu’un bon ROE ?
Il n’existe pas de niveau de ROE universel permettant de conclure automatiquement qu’une entreprise est attractive.
Un ROE de 10 % peut être élevé dans un secteur et médiocre dans un autre. Les banques, groupes industriels, éditeurs de logiciels ou entreprises de biens de consommation présentent des structures de bilan très différentes.
Comparez le ROE avec celui d’entreprises présentant un modèle économique comparable.
Un ROE élevé sur plusieurs années est généralement plus instructif qu’un exercice exceptionnel.
Analysez les marges, l’efficacité des actifs, l’endettement, les rachats d’actions et les éventuels effets comptables exceptionnels.
Pourquoi le ROE est important pour l’investisseur de long terme
Le ROE devient particulièrement intéressant lorsqu’une entreprise peut conserver une partie de ses bénéfices et les réinvestir à des niveaux de rentabilité élevés.
| Année | Capitaux propres théoriques | ROE | Bénéfice théorique |
|---|---|---|---|
| 1 | 100 € | 20 % | 20 € |
| 2 | 120 € | 20 % | 24 € |
| 3 | 144 € | 20 % | 28,8 € |
Lorsqu’une entreprise peut réinvestir régulièrement ses bénéfices non distribués tout en maintenant une rentabilité élevée, ses bénéfices peuvent croître de manière composée au fil du temps.
Le principal piège du ROE : la dette peut artificiellement l’augmenter
Un ROE élevé ne signifie pas automatiquement que l’activité sous-jacente de l’entreprise est exceptionnellement rentable.
L’effet de levier financier peut réduire fortement le dénominateur et ainsi augmenter mécaniquement le ROE.
L’entreprise B génère moins de bénéfices, mais affiche pourtant un ROE beaucoup plus élevé car les actionnaires ne financent qu’une petite partie de son actif.
Les rachats d’actions peuvent également augmenter le ROE
Les rachats d’actions peuvent réduire les capitaux propres comptables. Si le bénéfice reste stable alors que le dénominateur diminue, le ROE augmente mécaniquement.
| Avant rachats | Après rachats | |
|---|---|---|
| Résultat net | 100 M€ | 100 M€ |
| Capitaux propres | 500 M€ | 400 M€ |
| ROE | 20 % | 25 % |
Le résultat opérationnel de l’entreprise n’a pas progressé. Le ratio s’est simplement amélioré parce que son dénominateur a diminué.
Le ROE devient difficile à interpréter lorsque les capitaux propres sont très faibles ou négatifs
Comme les capitaux propres figurent au dénominateur, un niveau très faible de capitaux propres positifs peut produire des ROE extrêmement élevés.
Lorsque les capitaux propres deviennent négatifs, le ROE conventionnel peut devenir encore plus trompeur. Une entreprise bénéficiaire peut mathématiquement afficher un ROE négatif simplement parce que son dénominateur est négatif.
Décomposer le ROE : l’analyse DuPont
Une méthode particulièrement utile pour comprendre le ROE consiste à le décomposer selon les différents mécanismes économiques qui expliquent le résultat final.
Deux entreprises peuvent donc afficher exactement le même ROE pour des raisons totalement différentes.
La première peut bénéficier de marges exceptionnelles. Une autre peut avoir de faibles marges mais utiliser très efficacement ses actifs. Une troisième peut obtenir un ROE similaire principalement grâce à un fort levier financier.
Comprendre l’origine du ROE est donc souvent plus instructif que de simplement regarder le pourcentage affiché.
Le ROE doit être analysé dans le temps, pas comme une simple photographie
Le ROE d’une seule année apporte une information utile. Son évolution sur plusieurs années en apporte beaucoup plus.
Une évolution de ce type mérite d’être étudiée. Les marges se sont peut-être améliorées. Les actifs sont peut-être utilisés plus efficacement. Mais l’endettement a également pu augmenter ou les rachats d’actions réduire les capitaux propres.
ROE, ROA et ROIC : quelles différences ?
| Indicateur | Base de capital | Question posée |
|---|---|---|
| ROE | Capitaux propres | Avec quelle efficacité les capitaux propres des actionnaires génèrent-ils des bénéfices ? |
| ROA | Total des actifs | Avec quelle efficacité l’ensemble des actifs de l’entreprise génère-t-il des bénéfices ? |
| ROIC | Capital investi dans l’activité | Avec quelle efficacité l’activité opérationnelle utilise-t-elle le capital investi ? |
Le ROE est particulièrement pertinent du point de vue de l’actionnaire, tandis que le ROIC permet souvent d’obtenir une vision plus directe de la rentabilité économique de l’activité, puisqu’il prend en compte une base de capital plus large.
Ces différents ratios sont généralement plus utiles lorsqu’ils sont analysés ensemble plutôt qu’isolément.
Comment utiliser le ROE en pratique ?
Le ROE peut servir à la fois de critère de screening et de point de départ pour une analyse fondamentale plus approfondie.
Une analyse plus robuste peut par exemple combiner :
Cette approche est beaucoup plus informative que de sélectionner des entreprises simplement parce que leur ROE dépasse un seuil arbitraire.
Checklist pratique pour analyser un ROE
L’idée essentielle à retenir
Ce que l’entreprise a gagné pour ses actionnaires au cours de la période.
Le capital comptable appartenant aux actionnaires.
Un ROE élevé et durable peut être le signe d’une entreprise particulièrement efficace. Mais cet indicateur devient beaucoup plus pertinent lorsque l’on comprend pourquoi il est élevé.
Pour aller plus loin
Une fois le ROE compris, l’étape suivante consiste à étudier les mécanismes qui l’expliquent.
Une analyse professionnelle ne s’arrête généralement pas à la question « Quel est le ROE ? »
Les questions les plus utiles sont plutôt : D’où vient ce ROE ? Est-il durable ? S’améliore-t-il ? Et quels risques l’entreprise prend-elle pour l’obtenir ?
Passer de la simple lecture d’un ratio à la compréhension de ses moteurs constitue l’un des fondements de l’analyse fondamentale.
Filtrez les entreprises, comparez leurs indicateurs de rentabilité et analysez leurs performances financières sur différents marchés.