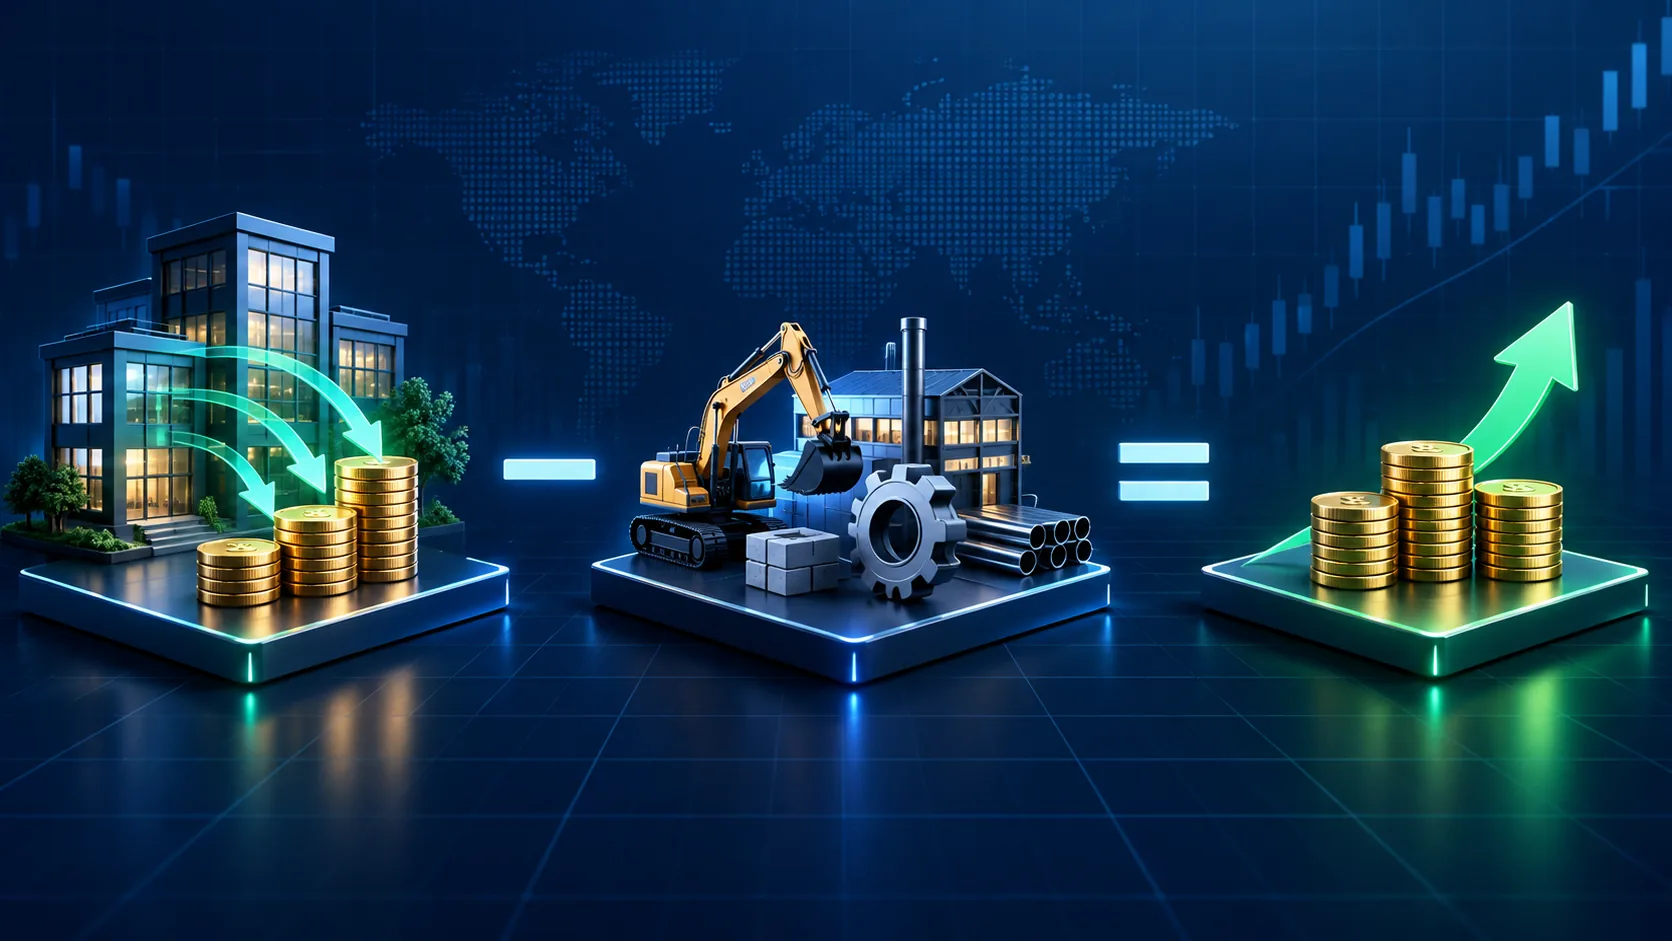
Une entreprise peut publier des bénéfices en hausse tout en peinant à générer de la trésorerie. Le Free Cash Flow (FCF), ou flux de trésorerie disponible, aide à dépasser le résultat comptable pour mesurer le cash réellement produit après les investissements nécessaires à l'activité.
Qu'est-ce que le Free Cash Flow ?
Le Free Cash Flow mesure la trésorerie qui reste après le financement des opérations courantes et des actifs de long terme : usines, équipements, infrastructures, magasins, centres de données ou logiciels.
Cette trésorerie peut servir à réduire la dette, racheter des actions, verser des dividendes, financer une acquisition, renforcer les réserves ou investir dans la croissance future. Il ne s'agit pas d'un bénéfice comptable supplémentaire, mais d'une lecture centrée sur les encaissements et décaissements.
La formule du Free Cash Flow
Le flux de trésorerie opérationnel, souvent noté OCF ou CFO, figure dans le tableau des flux de trésorerie. Les dépenses d'investissement, ou CapEx, correspondent aux achats d'actifs destinés à être utilisés sur plusieurs années.
Exemple simple de calcul
Imaginons une entreprise qui génère 1,2 milliard d'euros de flux de trésorerie opérationnel et dépense 350 millions d'euros en investissements sur l'année.
L'entreprise a donc généré 850 millions d'euros de Free Cash Flow. Cela ne suffit pas à rendre l'action attractive : il faut encore analyser la valorisation, la dette, les besoins d'investissement futurs, la concurrence et la durabilité de cette génération de trésorerie.
Pourquoi le FCF compte pour les investisseurs
Le résultat net contient des éléments sans effet de trésorerie. Le FCF apporte une lecture plus proche du cash réellement produit.
Une entreprise très capitalistique peut disposer de beaucoup moins de cash pour ses actionnaires que ne le suggèrent ses bénéfices.
Une génération de cash solide permet de rembourser la dette ou d'accumuler des liquidités sans financement externe.
Le cash excédentaire peut être réinvesti, distribué, utilisé pour des rachats d'actions ou des acquisitions.
Free Cash Flow, résultat net et EBITDA
Ces indicateurs répondent à des questions différentes. Le résultat net mesure la rentabilité selon les normes comptables ; l'EBITDA se concentre sur la performance opérationnelle avant certaines charges ; le FCF s'intéresse au cash restant après investissement.
| Indicateur | Question principale | Éléments non monétaires | CapEx pris en compte ? |
|---|---|---|---|
| Résultat net | L'entreprise est-elle rentable selon les règles comptables ? | Oui | Pas directement |
| EBITDA | Quelle est la performance avant intérêts, impôts et principaux amortissements ? | Partiellement retraités | Non |
| Flux opérationnel | Combien de cash l'activité a-t-elle généré ? | Approche surtout monétaire | Non |
| Free Cash Flow | Combien reste-t-il après les investissements ? | Approche surtout monétaire | Oui |
Qu'est-ce qu'un bon Free Cash Flow ?
Il n'existe pas de niveau absolu universel. Dix milliards d'euros de capitalisation et cinq cents millions ne se comparent pas sur la seule quantité de cash. Il faut examiner la tendance, la stabilité et les ratios.
- Le FCF est-il régulièrement positif ?
- Progresse-t-il sur plusieurs années ?
- Résiste-t-il pendant les périodes économiques plus faibles ?
- Quelle part du chiffre d'affaires devient du FCF ?
- Comment évolue-t-il par rapport au résultat net ?
- La valorisation est-elle soutenue par cette génération de cash ?
La direction et la régularité du FCF sont souvent plus instructives qu'un seul exercice.
La marge de Free Cash Flow
La marge FCF rapporte la trésorerie disponible au chiffre d'affaires.
Avec 850 millions d'euros de FCF pour 5 milliards d'euros de revenus, la marge est de 17 %. Environ 17 centimes de chaque euro de chiffre d'affaires deviennent du cash disponible.
Les marges varient fortement selon les secteurs. Une entreprise industrielle, un opérateur de réseau et un éditeur de logiciels n'ont pas les mêmes besoins en capital. Les comparaisons intersectorielles exigent donc du contexte.
Un Free Cash Flow négatif est-il acceptable ?
Oui, dans certains cas. Une entreprise en croissance peut investir volontairement dans de nouvelles usines, des réseaux, des stocks ou des technologies. Ces dépenses réduisent le FCF aujourd'hui mais peuvent augmenter la capacité bénéficiaire future.
| Situation | Interprétation possible |
|---|---|
| Fort CapEx d'expansion | Potentiellement constructif si les investissements offrent de bons rendements futurs. |
| Croissance rapide des revenus | Stocks et besoin en fonds de roulement peuvent absorber temporairement le cash. |
| Programme ponctuel d'investissement | Le FCF peut se redresser quand le cycle prend fin. |
| Opérations durablement faibles | Plus préoccupant si le cœur d'activité ne génère jamais assez de trésorerie. |
Free Cash Flow et qualité de l'entreprise
Pour une entreprise mature, un FCF positif et régulier peut signaler une forte qualité financière. Il donne davantage de latitude pour investir pendant un ralentissement, réduire le levier ou rémunérer les actionnaires.
Le FCF gagne toutefois à être associé au ROIC, au ROE, aux marges opérationnelles, à la dette et à la croissance. Un FCF élevé combiné à un ROIC solide peut indiquer que l'entreprise produit du cash et déploie efficacement son capital.
Free Cash Flow et valorisation
Le rendement du Free Cash Flow relie la génération de trésorerie à la valeur boursière payée par l'investisseur.
Une entreprise valorisée 10 milliards d'euros et générant 500 millions d'euros de FCF affiche un rendement FCF de 5 %. Un rendement plus élevé peut signaler une valorisation attractive, mais aussi un risque supérieur ou des flux en déclin.
Les erreurs fréquentes
1. Regarder une seule année
Les variations du besoin en fonds de roulement, les investissements massifs et les éléments exceptionnels peuvent déformer un exercice. Une série pluriannuelle est plus robuste.
2. Comparer des secteurs sans lien
Un fabricant de semi-conducteurs, une compagnie d'électricité et un éditeur SaaS ont des besoins en capital radicalement différents.
3. Traiter tous les CapEx comme de la maintenance
La formule standard retranche la totalité des CapEx. Une partie peut toutefois financer l'expansion plutôt que maintenir l'activité existante.
4. Ignorer la rémunération en actions
Les stock-options et actions gratuites sont réintégrées au flux opérationnel car elles ne consomment pas immédiatement de cash. Elles peuvent donc gonfler le FCF tout en diluant les actionnaires.
5. Ignorer la dette
Deux sociétés produisant le même FCF peuvent présenter des risques très différents si l'une est fortement endettée.
Utiliser le FCF dans un screener d'actions
Un screener permet de réduire l'univers d'investissement avant une analyse détaillée. On peut combiner plusieurs critères complémentaires :
- Free Cash Flow positif
- Croissance du FCF sur plusieurs années
- Marge FCF saine
- FCF positif et ROIC élevé
- Trésorerie solide avec dette modérée
- Rendement FCF attractif
L'objectif n'est pas de trouver un indicateur parfait, mais d'identifier des entreprises qui réunissent qualité, croissance, solidité du bilan et valorisation raisonnable.
À retenir
- Le Free Cash Flow mesure le cash restant après les dépenses d'investissement.
- Un FCF positif donne de la flexibilité financière.
- Il doit être étudié sur plusieurs années et dans le contexte du secteur.
- Un FCF négatif peut être acceptable s'il finance des investissements productifs.
- Il devient particulièrement utile lorsqu'il est combiné à la qualité, à la croissance, à la dette et à la valorisation.
Questions fréquentes
Qu'est-ce que le Free Cash Flow ?
Il s'agit du cash généré par les opérations après déduction des dépenses d'investissement. Il peut financer la dette, les acquisitions, les dividendes, les rachats d'actions ou la croissance.
Comment calcule-t-on le FCF ?
La formule la plus courante est : flux de trésorerie opérationnel moins dépenses d'investissement.
Un FCF élevé est-il toujours positif ?
Non. Il faut vérifier sa durabilité, la dette, les besoins futurs et si un sous-investissement ne gonfle pas temporairement le cash.
Une bonne entreprise peut-elle avoir un FCF négatif ?
Oui. Une phase d'investissement agressive peut rendre le FCF temporairement négatif si elle crée une capacité rentable à l'avenir.
Quelle différence avec le résultat net ?
Le résultat net est une mesure comptable de rentabilité. Le FCF se concentre sur la trésorerie après CapEx ; les deux peuvent diverger fortement.
Qu'est-ce que le rendement FCF ?
Il compare le Free Cash Flow à la capitalisation boursière afin d'évaluer le cash généré par rapport au prix payé en Bourse.
Cet article est fourni à des fins pédagogiques uniquement. Il ne constitue ni un conseil en investissement ni une recommandation d'achat ou de vente. Les indicateurs financiers doivent être analysés avec le modèle économique, les états financiers, la valorisation et les objectifs propres à chaque investisseur.