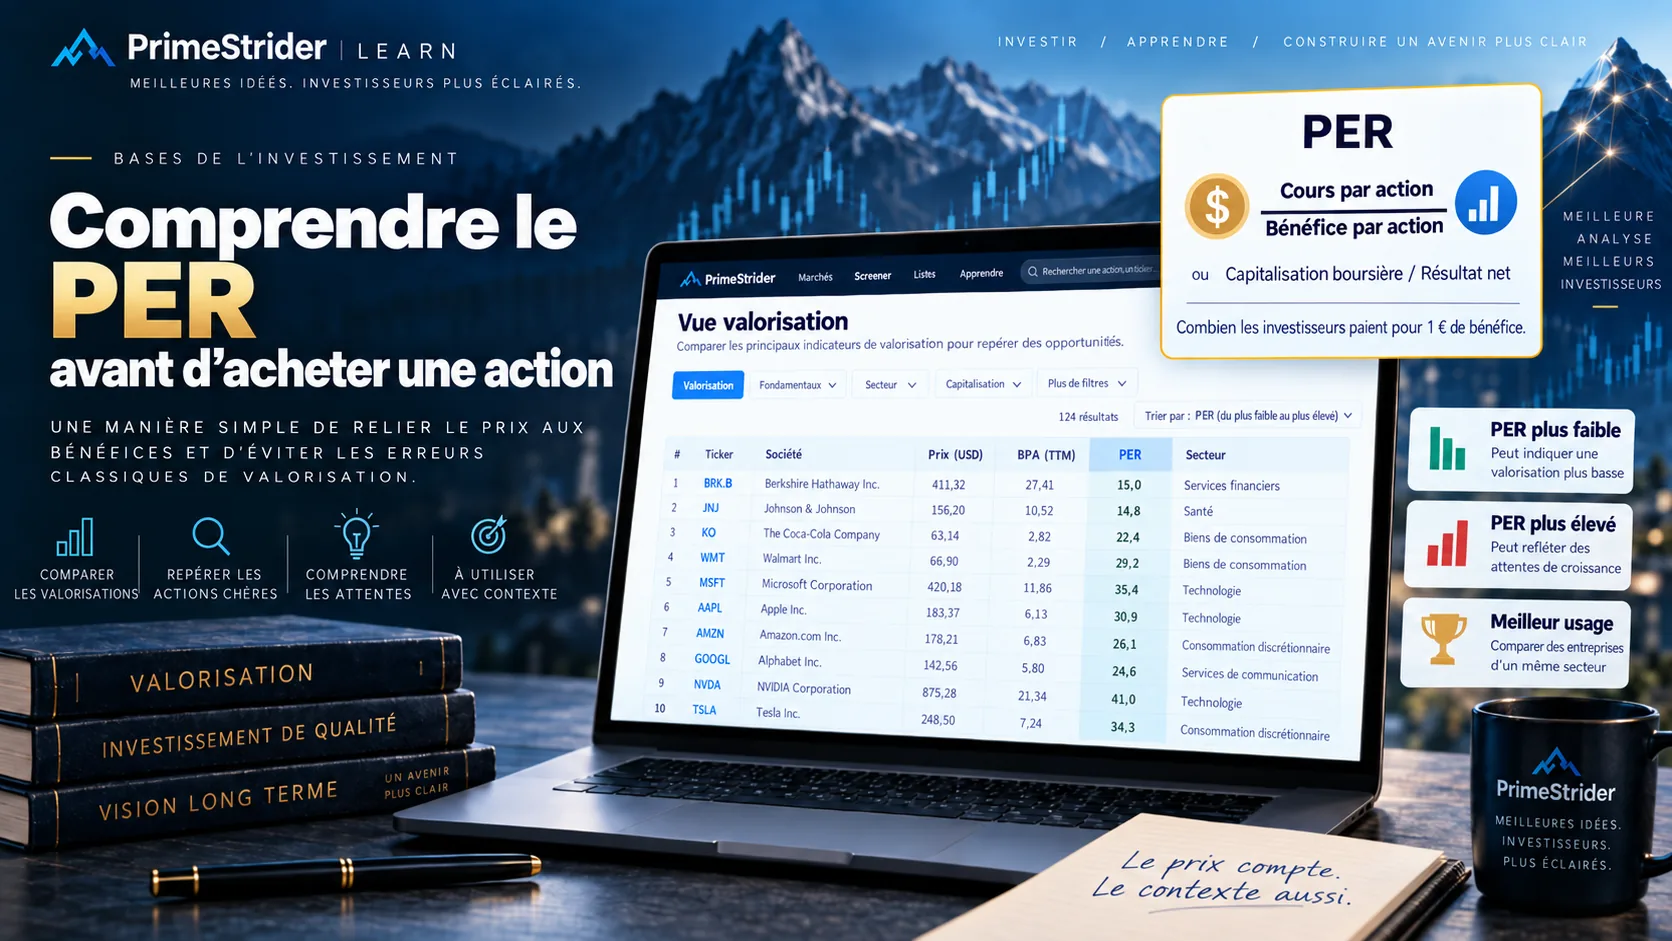
Le ratio cours sur bénéfice, généralement appelé PER en français ou P/E ratio en anglais, permet de comprendre rapidement la valorisation boursière d’une entreprise. Il répond à une question simple : combien les investisseurs paient-ils pour chaque euro de bénéfice annuel ?
La formule
Le BPA, ou bénéfice par action, correspond au bénéfice de l’entreprise divisé par le nombre d’actions. Un PER de 10× ne garantit pas que vous récupérerez votre mise en dix ans. Les bénéfices peuvent augmenter, diminuer ou disparaître, et l’entreprise peut les réinvestir plutôt que les distribuer en dividendes.
PER historique ou prévisionnel ?
- Le PER historique utilise les bénéfices réellement publiés au cours des douze derniers mois. Il repose sur des faits, mais regarde dans le rétroviseur.
- Le PER prévisionnel utilise les bénéfices estimés par les analystes. Il regarde vers l’avenir, mais les prévisions peuvent être erronées.
Vérifiez toujours la version affichée. Une entreprise en forte croissance peut avoir un PER historique de 30× et un PER prévisionnel de 22× si ses bénéfices sont attendus en hausse.
Pourquoi le PER évolue
Un PER faible est-il une bonne chose ?
Pas automatiquement. Un PER faible peut signaler une entreprise sous-évaluée, mais aussi des bénéfices en baisse, une dette élevée, une croissance faible ou une activité en déclin. Un PER élevé peut traduire un optimisme excessif, mais aussi caractériser une entreprise solide dont les bénéfices progressent rapidement.
Le contexte est essentiel. Les banques, les services aux collectivités, les éditeurs de logiciels et les maisons de luxe se négocient naturellement à des niveaux différents. Une entreprise cyclique peut même sembler particulièrement bon marché au sommet de son cycle bénéficiaire, juste avant une chute de ses résultats.
La vérification du débutant en cinq étapes
- Comparez l’entreprise à des sociétés similaires, pas à l’ensemble du marché.
- Comparez son PER actuel à son propre historique.
- Vérifiez si les bénéfices sont normaux ou gonflés par un élément exceptionnel.
- Analysez aussi la croissance, la dette, les flux de trésorerie et la qualité de l’activité.
- Si les bénéfices sont négatifs, le PER n’est pas pertinent : utilisez d’autres indicateurs.
À retenir : le PER est un bon point de départ, pas un verdict. Il indique le prix attribué aux bénéfices actuels — ou futurs. La véritable analyse commence lorsque vous vous demandez si ces bénéfices sont durables et si les attentes du marché sont raisonnables.
Cet article est fourni uniquement à des fins pédagogiques et ne constitue pas un conseil financier.